"Loading..."

氣候變遷因應行動

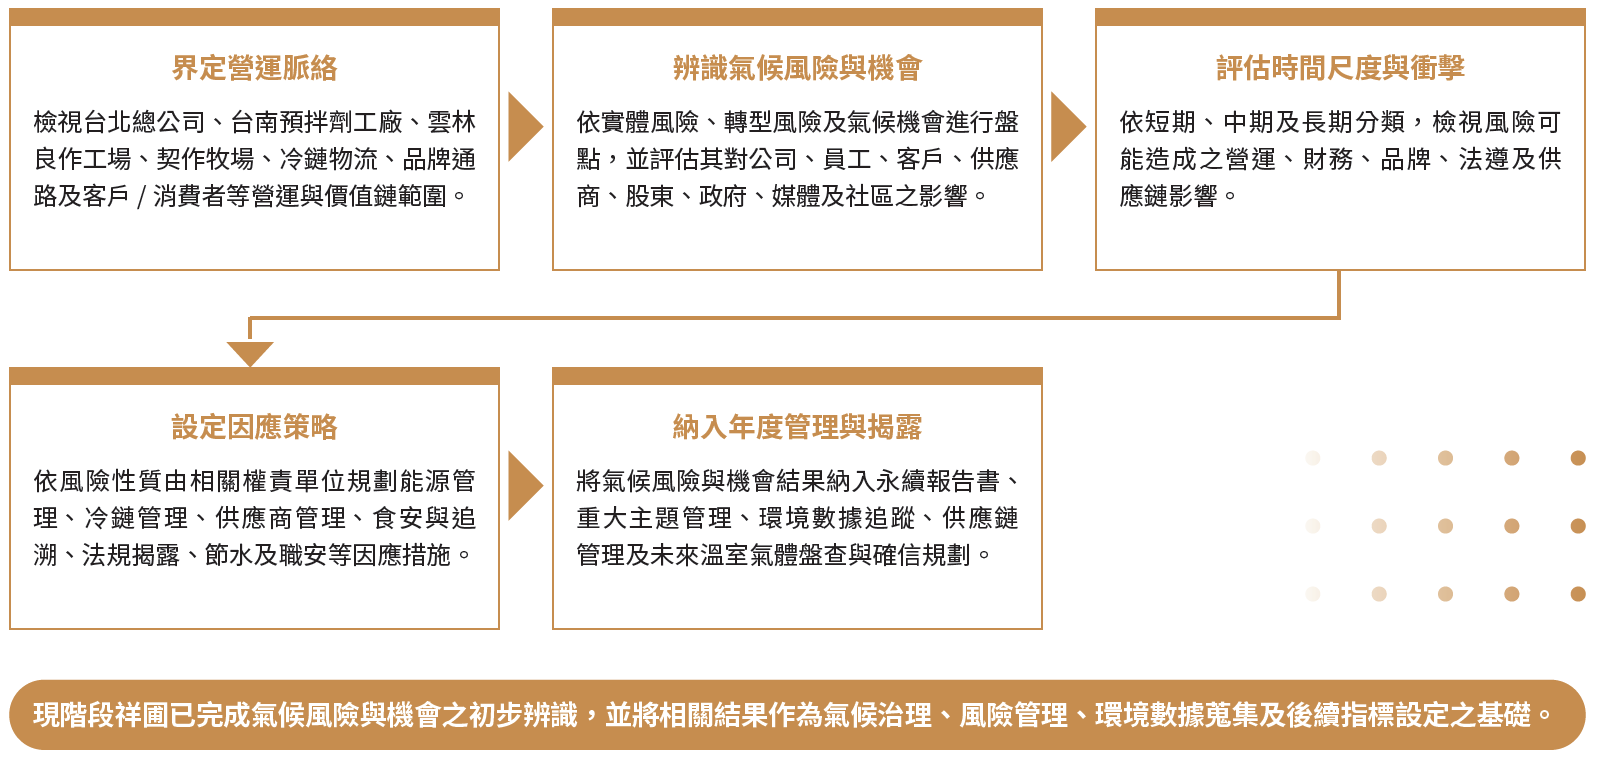
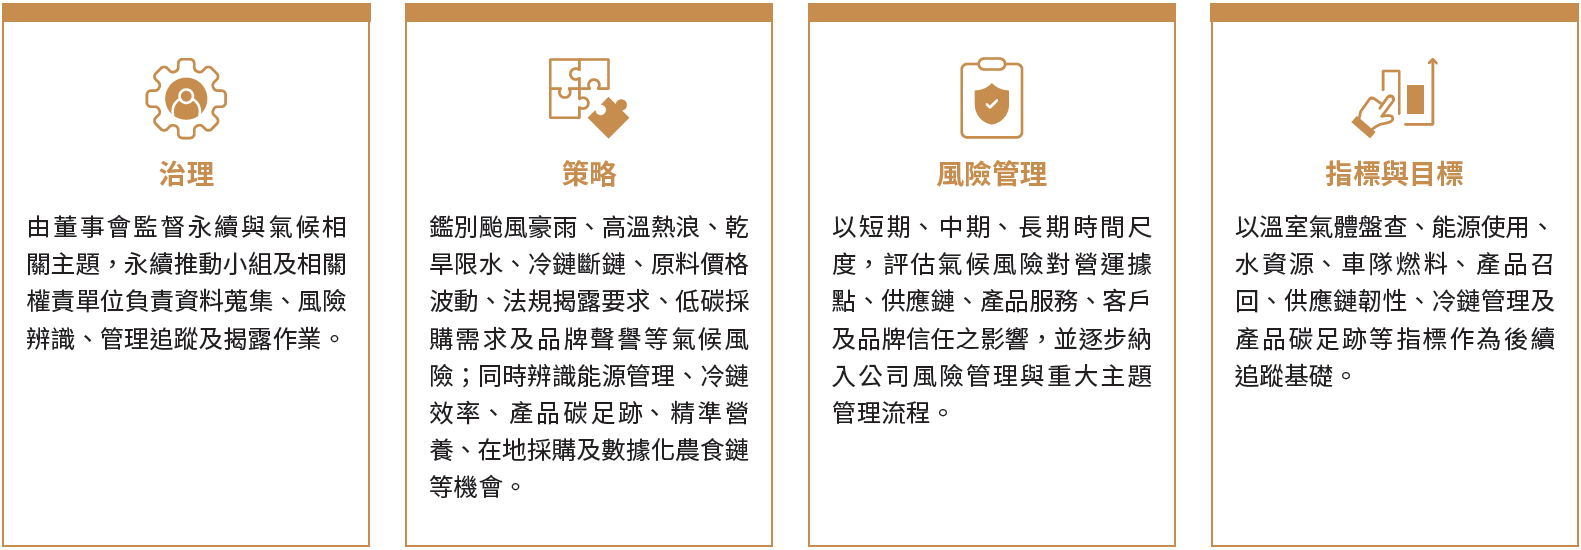
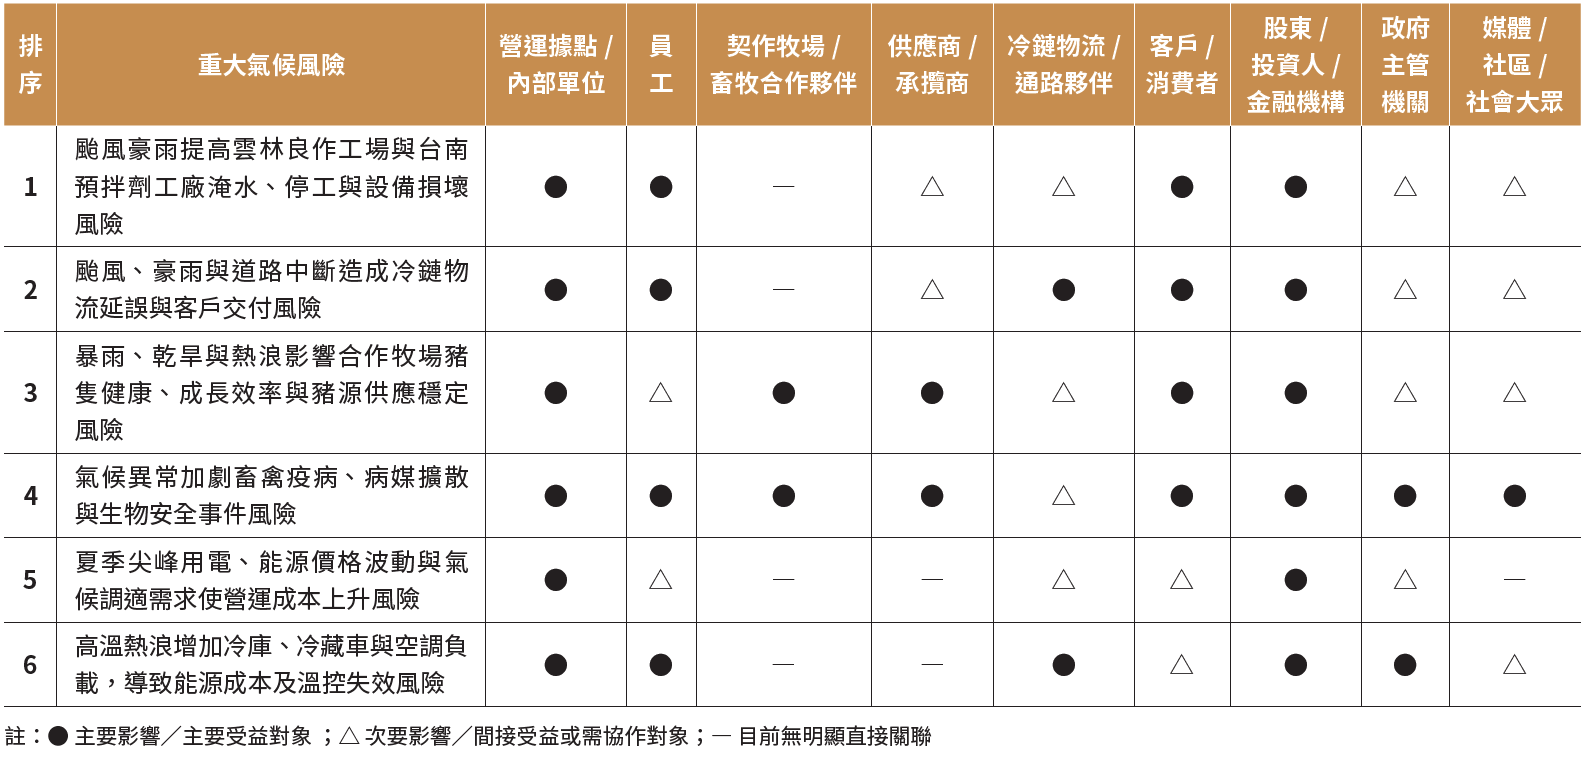
本年度祥圃參考TCFD 架構,並逐步銜接 IFRS 永續揭露準則S1/S2 對「可能影響公司展望之永續與氣候相關風險及機會」之揭露精神,進行氣候風險與機會鑑別。由於公司目前尚未全面完成氣候情境分析與財務量化模型,本年度採取「質性揭露為主、半量化排序為輔、財務關聯分級補充」之方式,辨識可能對營收、成本、資本支出、資產損失、現金流、融資條件及品牌信任產生影響之氣候主題,作為後續導入財務量化與 IFRS 永續揭露準則之基礎。

在管理基礎方面,本公司已完成母公司層級之溫室氣體盤查,並就台灣廠區營運活動所涉及之能源使用、災害衝擊與應變機制,逐步建立初步管理作法。未來將持續關注國內外氣候政策、碳費制度及客戶碳揭露要求之發展方向,並依營運實際需求,逐步評估更完整之溫室氣體管理機制、氣候風險分析方法與相關揭露制度,以提升企業韌性、資訊透明度及對外部環境變化之回應能力。

   
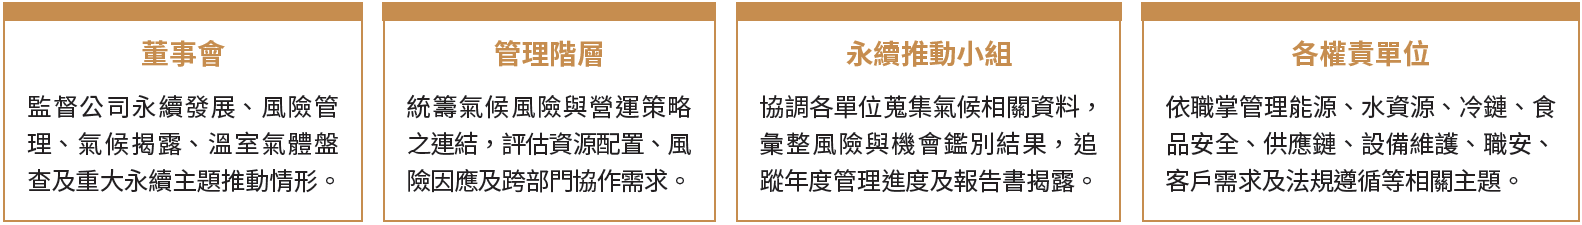
祥圃將氣候變遷主題納入永續治理與風險管理架構中,由董事會作為最高監督單位,管理階層負責統籌永續發展方向與資源配置,永續推動小組協同各權責單位辦理氣候風險辨識、資料蒐集、管理追蹤及資訊揭露作業。在實務運作上,氣候相關主題依主題性質分由治理、環境、供應鏈、品保、動保事業處、良作工場、財會、資訊、業務與人資等單位共同參與。
 

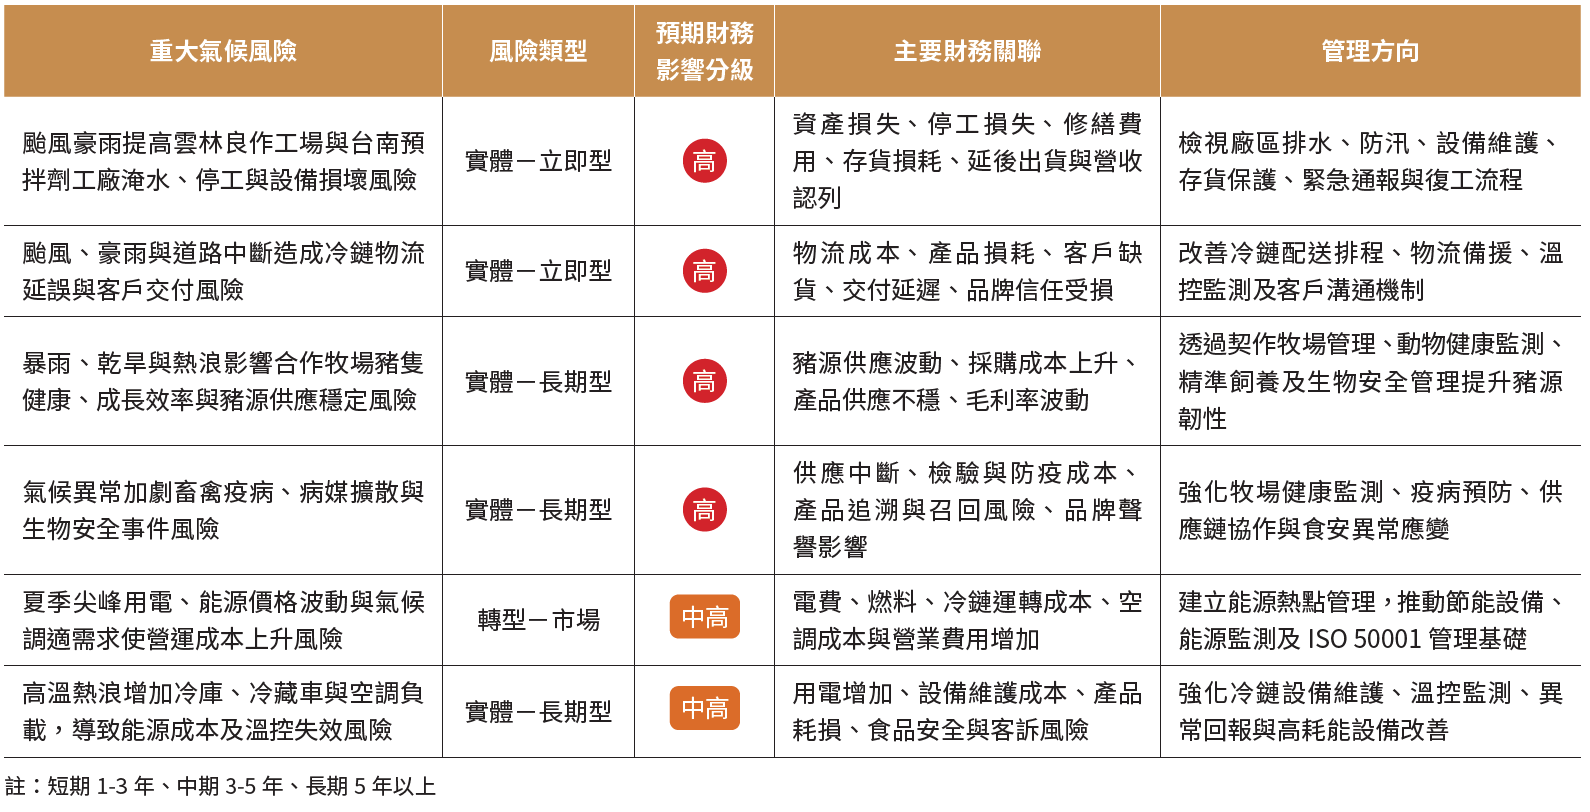
本年度祥圃參考 TCFD 架構,依短期、中期與長期時間尺度辨識氣候相關風險與機會。時間尺度定義如下:短期為 1 至 3 年,中期為 3 至 5 年,長期為 5 年以上。

主要氣候風險
 
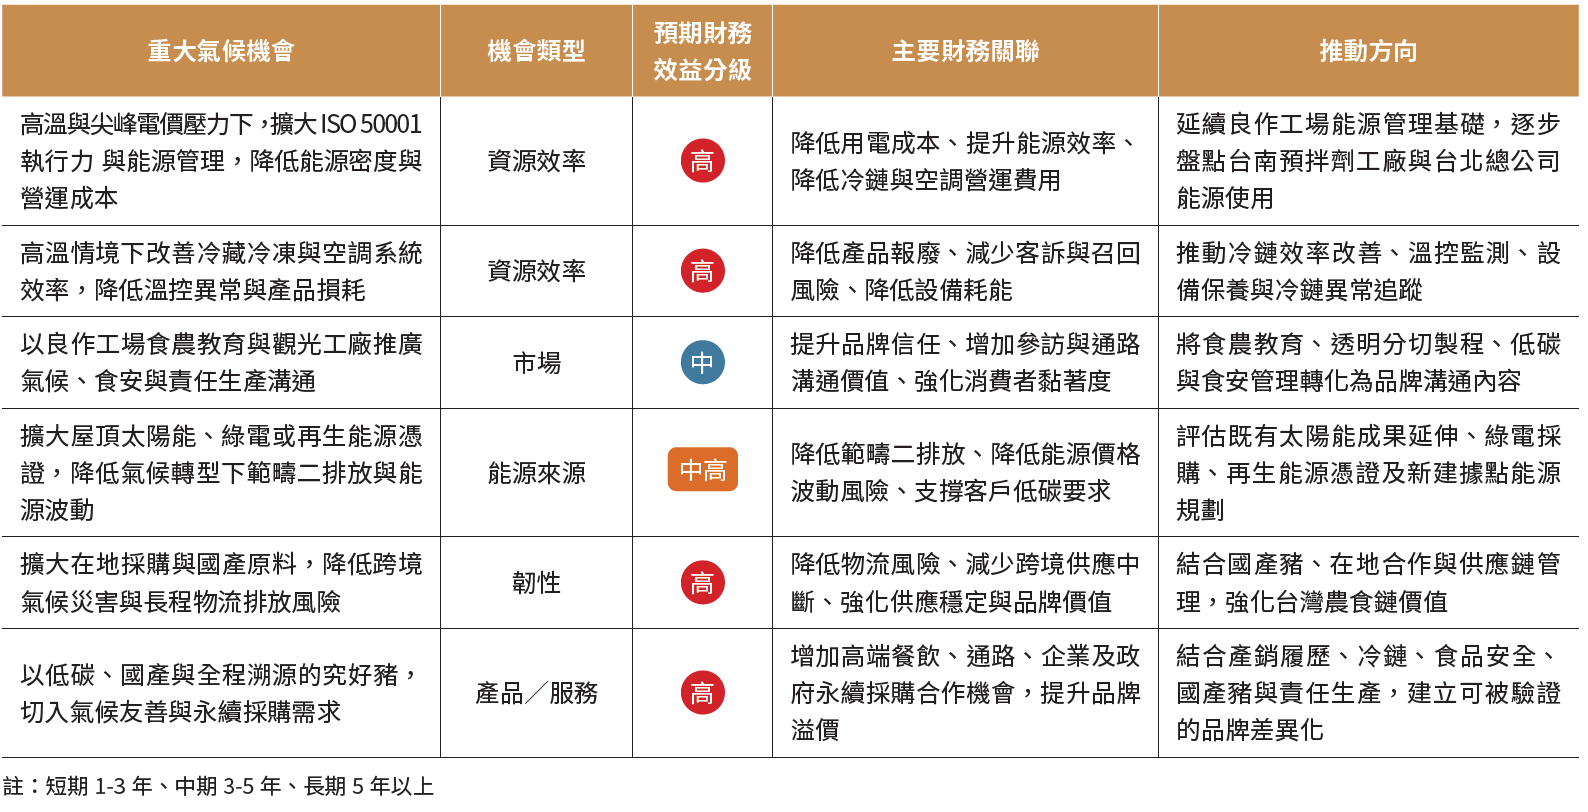
主要氣候機會
 
祥圃本年度氣候風險與機會鑑別係以TCFD 架構為基礎,並結合公司主要營運據點、產品服務、供應鏈型態、農食產業趨勢、SASB 及內部管理資料進行分析。
 
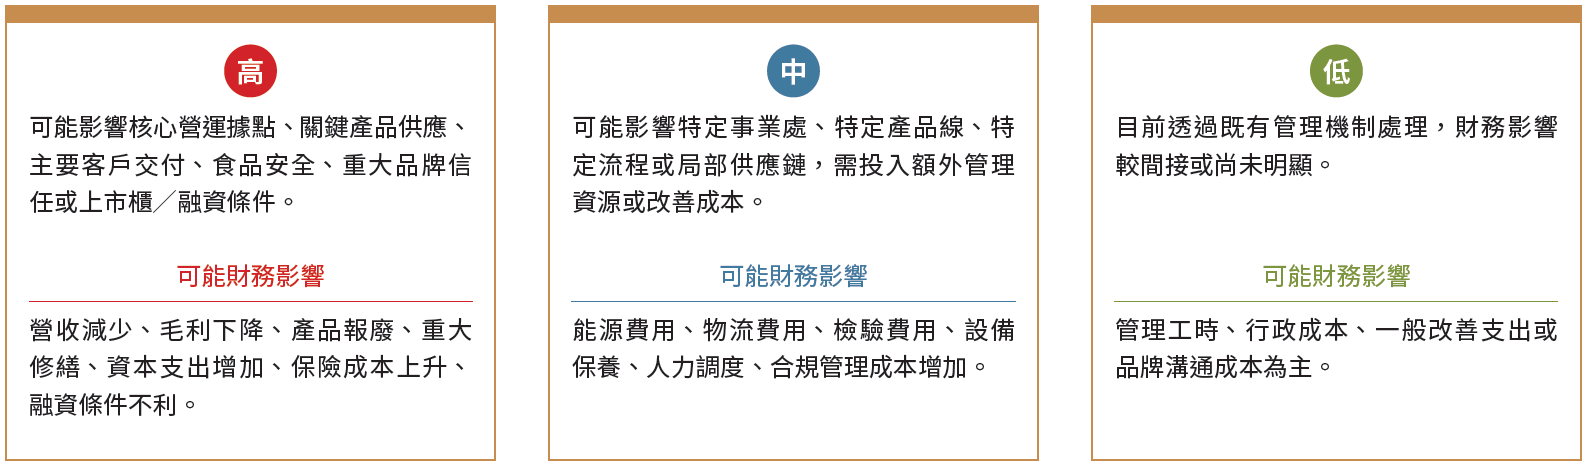
目前祥圃尚未完成完整氣候情境分析、財務模型及單項氣候風險之金額量化。因此本年度揭露不以具體財務金額推估作為主要呈現方式,而是先以氣候風險與機會之半量化排序、時間尺度、財務關聯分級及財務影響路徑進行說明。後續將隨資料逐步完整,持續強化氣候相關財務影響之量化能力。預期財務影響:


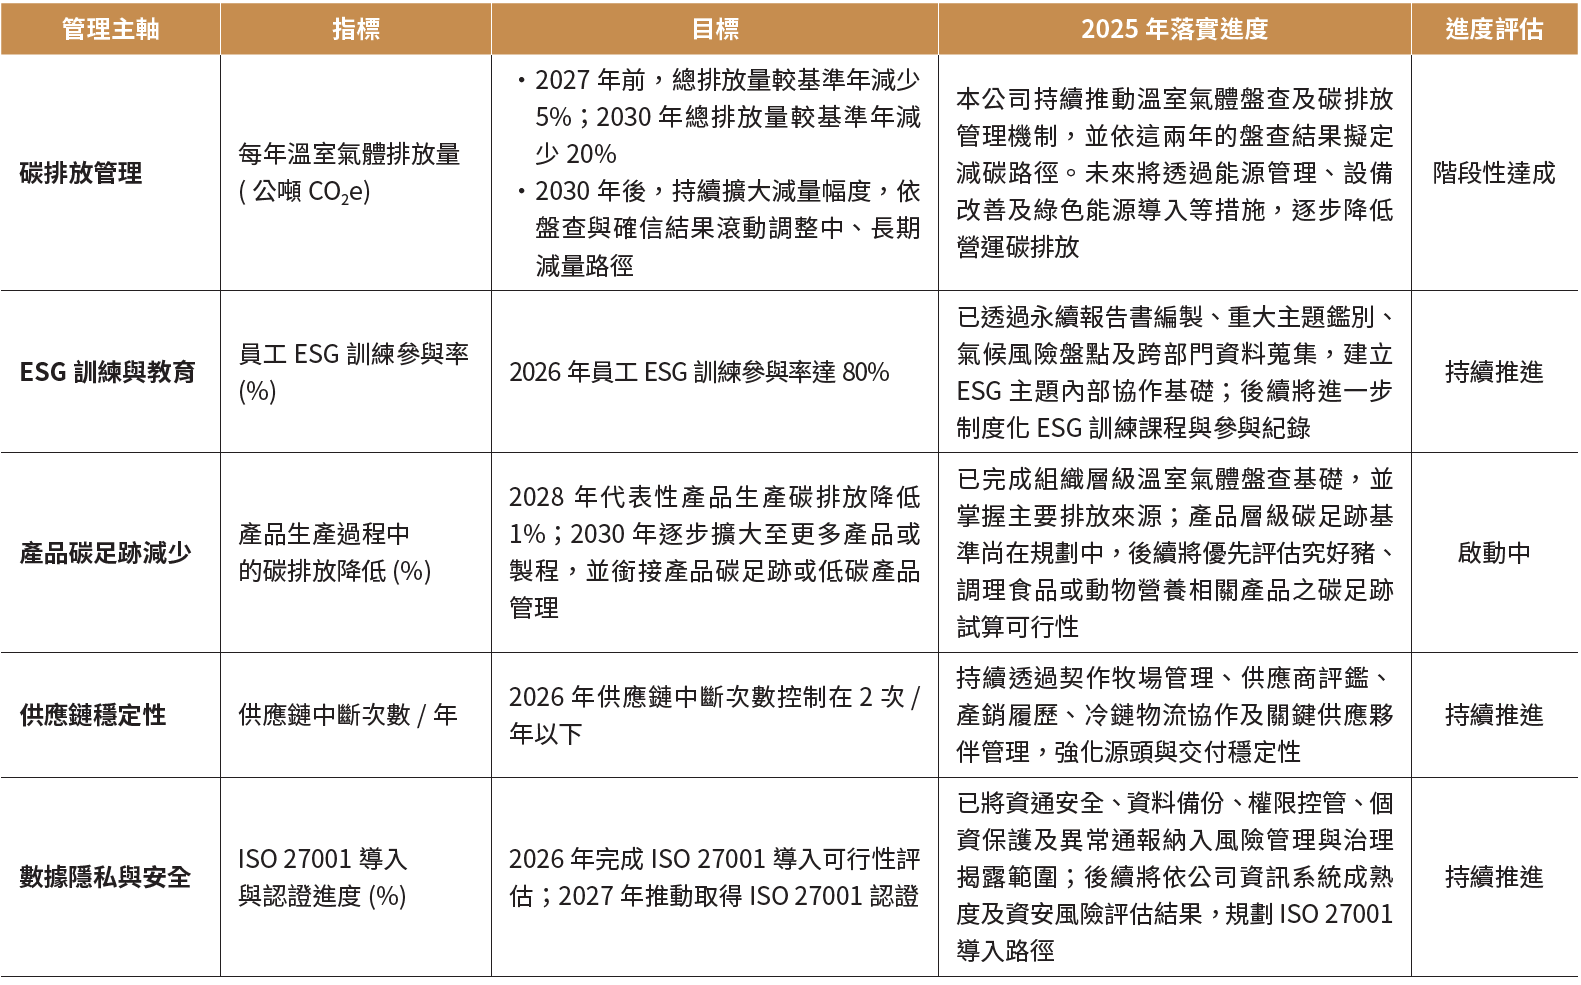
祥圃以「先盤點、再管理、後設定目標」作為氣候與低碳轉型指標管理原則。2025 年公司已依ISO 14064-1:2018 建立溫室氣體盤查基礎,並持續彙整範疇一及範疇二排放資料,作為能源管理、減碳行動及氣候資訊揭露之基礎。

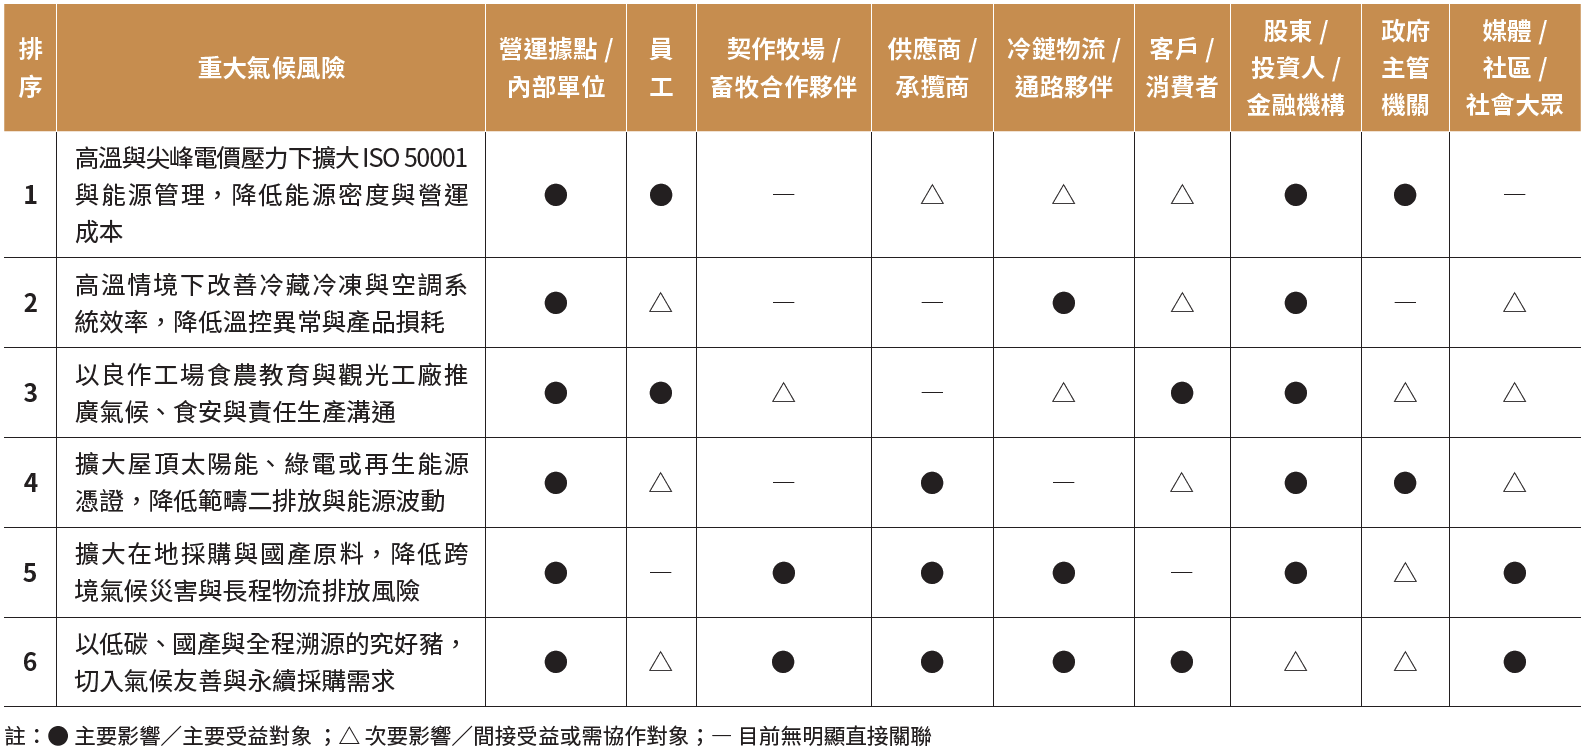
本年度祥圃進一步選定氣候與低碳轉型管理指標,這些指標不僅回應氣候與環境管理需求,也連結公司營運成本、產品競爭力、供應鏈韌性、客戶信任及永續資訊治理能力。後續祥圃將持續依年度資料完整度、查證結果及實際營運情形,滾動檢視目標設定與執行進度。
 
與法規及IFRS 永續揭露準則之接軌
為接軌IFRS 永續揭露準則專區資料,祥圃規劃自2026 年起揭露前一年度母公司個體溫室氣體盤查資訊,並於後續年度逐步揭露合併公司盤查資訊、確信情形,以及最晚以2026 年為基準年揭露溫室氣體減量目標、策略與具體行動計畫;IFRS 永續揭露準則資訊則規劃於2028 會計年度導入,並於2029 年配合財報時程申報。

氣候變遷對祥圃而言不是遠方的抽象風險,而是會具體影響豬源、飼料、能源、水、冷鏈、產品安全與品牌信任的營運課題。未來祥圃從數據建置、管理改善到責任溝通,一步一步把氣候韌性落實在新農食鏈的每一個環節,完成一條更能面對變動環境的永續農食鏈。